1. はじめに:なぜ「月々マイナス」の投資手法が蔓延しているのか?
前回の記事(不動産投資は「35年完済がゴール!」ではない)では、ワンルーム投資に取り組むならただ35年完済を待つのではなく、キャピタルゲイン狙いの中期での売却か、借換・繰上返済によるプラス収支化を見据える戦略の重要性をお伝えしました。
実際の不動産営業の現場では、「毎月の収支がマイナスでも、将来の売却益や年金・保険代わりになるから大丈夫です」と説明が頻繁に行われます。
しかし、「赤字で持ち続けることは本当に正しいのか?」——本記事では、赤字保有の背景とリスク、そして現代の相場で有効な出口戦略を体系的に解説します。
2. 業界の構造とインフレ相場がもたらす「現実」
① 業者が「赤字保有×将来売却スキーム」を勧める理由
新築ワンルームは、建築コスト・土地仕入れ値に加え、粗利15〜20%以上・広告費が上乗せされて販売されます。
そのため、購入直後から収支がマイナスになるのは構造的に必然です。業者はこの弱点を補うため、「保険代わり」「年金対策」「節税対策」といった”副次トーク”を組み合わせて提案します。
しかし、デフレ環境が続いた数年前までは、 新築プレミアムが剥がれ落ちることで 購入価格から20〜30%下落 が当たり前でした。
結果として、売却価格 > ローン残債に到達するまで10〜20年かかるケースが多く、 投資効率(タイムパフォーマンス)は極めて低いものでした。
② 【重要】インフレ環境下では「絶対にNG」とは言い切れない理由
近年は、建築原価・人件費の高騰により、新築・中古共に物件価格が高騰しています。
その結果、新築マンションの価格はますます高額化しており、これに伴い中古価格も上昇、結果として「2〜3年前に購入した新築物件でも、すでに購入価格以上で売れる」というケースが実際に増えています。
つまり、現在のインフレ下では立地・購入タイミング・相場の波を見極められれば、「赤字で保有しながらインフレの波に乗ってキャピタルゲインを得るという戦略は成立し得るのです。
3. 保有期間中に潜むリスクと「精神的な罠」
① 複数保有によるリスクと収支の構造的悪化
経年劣化により「家賃の下落」と「管理費・修繕積立金の値上げ」が同時に進行します。当初月1万円の持ち出しだった物件が、数年後には月2〜3万円の赤字に悪化することも珍しくありません。
多額のキャピタルゲインを狙い、複数戸を保有している場合は、毎月数万円〜十数万円の持ち出しとなり、こうした状況で空室や設備故障が重なると「現金枯渇による破綻」リスクが急上昇します。
② 早期売却と”業者カモ化”のループ
毎月の持ち出しが続くと、投資家は「保有し続けること自体が苦痛」になります。その結果、
- 本来の売り時を待てず損切り
- 数年間の持ち出しが“完全な機会損失”に
- 失敗を認めたくない心理から再び同じスキームに手を出す
- 仲介手数料をむしられ続ける負のループへ
というパターンが多発します。
👉 参考記事:【警告】初めての不動産投資で無知が招く本当のリスクを実体験から解説
4. 財務と制度の罠:忍び寄る「デッドクロス」と「譲渡所得税」
① 「デッドクロス」による税負担の急増
年数が経つにつれ、年数が経つにつれ、
- 減価償却費(経費)は減少
- ローン元金返済(経費にならない支出)は増加
します。帳簿上は黒字とみなされ課税されるため、手元は赤字なのに税金だけ増えるというデッドクロスが発生します。
👉 参考記事:不動産投資のデッドクロスとは?
② 売却時の「譲渡所得税」の罠
売却価格がローン残高を上回り、手元にキャッシュが残ったとしても安心できません。譲渡益は帳簿価額(簿価)を基準に計算されるため、 減価償却で簿価が下がるほど譲渡所得税が増加 します。
結果として、売却時はプラスでも確定申告での納税により赤字に転落するというケースが実際に起こります。
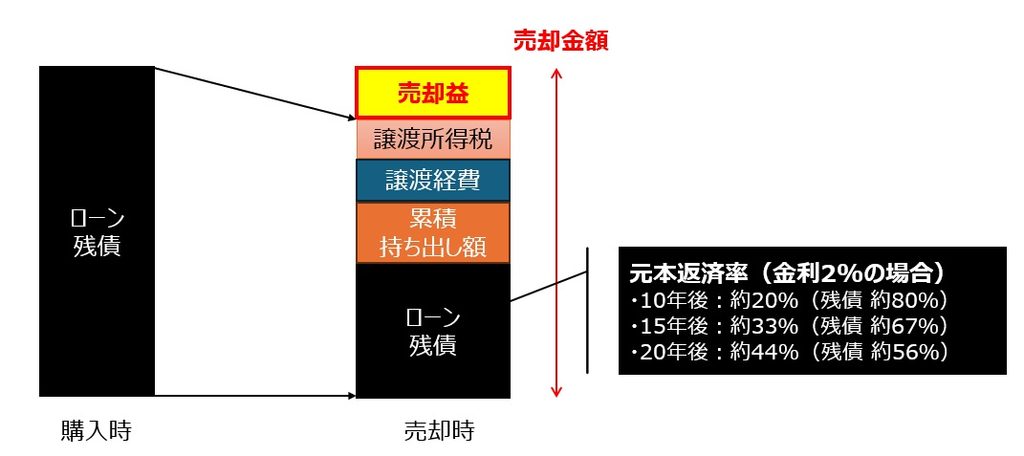
💡 図解:売却金額と「真の売却益」の計算式
上図の通り、売却益は売却価格ーローン残債ではなく、「過去の累積持ち出し額」「譲渡経費」「譲渡所得税」をすべて引いた最上部の黄色いブロックが手元に残って初めて、プラスで運用できたと言えます。保有期間が長くなるにつれて右側の通り「ローン残債」自体は減っていきますが、一方で「累積持ち出し額」と「税額」のブロックが大きくなり、黄色い売却益を押し潰してしまうリスクがある点に注意が必要です。
👉 参考記事:残債より高く売れたのに赤字?マンション売却時の正しい損益計算
③ タイムパフォーマンスの視点
将来の売却価格は確定しておらず、出口に到達するまでの時間はコントロールできません。毎月の持ち出しと同額を「S&P500」や「オルカン」などのインデックスファンドに積立していた場合と比較し、自分の投資効率(タイムパフォーマンス)は本当に妥当か?を冷静に判断する必要があります。
5. 【攻略法】収支を改善する2つのアプローチ
アプローチ①:定期的な査定による「利確」
「保有物件の市場価値(査定額)を定期的に確認すること」が極めて重要です。
もし含み益が出ているなら、ためらわずに「利確(売却)する」という選択は合理的です。得られた売却益を、他物件の繰上返済や次の投資資金に充てることで、ポートフォリオ全体の収支を一気に改善できます。
アプローチ②:売却前の「ローンの借換」
「まだ売却益が出ないが、毎月の赤字を減らしたい」という場合は、売却の前に「借換」に検討すべきです。
- 金利の低下:他行への借換・金利引き下げ交渉
- 返済期間の延長:毎月返済額の圧縮
これらがハマれば、毎月1〜2万円の赤字→数千円の黒字へと劇変し、赤字のストレスを減らし落ち着いて売り時を待てるようになります。
👉 参考記事:
・借換で収支改善|自己資金ゼロで返済額を下げる方法
・ワンルーム投資の借換5事例|年間+74.2万円改善した成功パターンと限定パターンを徹底比較
6. まとめ:変化する相場の中で勝ち残るために
赤字保有の手法は、 業者の利益構造の上に成り立つ側面がある一方で、インフレ相場では利確戦略と組み合わせることで有効な資産形成手段にもなり得ます。
重要なのは、以下の行動を継続することです。
- 「保険代わり」「年金対策」という言葉に依存せず、純粋な収支計算を行う
- 定期的に査定を行い、利益が出るタイミングで賢く利確する
- デッドクロスや譲渡所得税のコストを織り込んでおく
- 売却(損切)前に借換による収支改善の可能性を探る
相場の変化を味方につけ、 冷徹な数字と出口戦略を武器に、 ご自身の純資産を着実に増やしていきましょう。